Jahresabschluss in der Lohnabrechnung - Jetzt vorbereiten
von Markus Matt
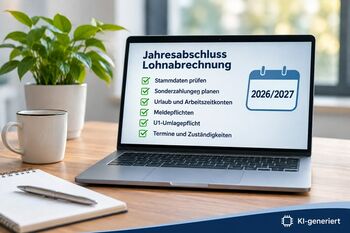
Der Jahreswechsel bringt für Arbeitgeber zahlreiche Aufgaben in der Entgeltabrechnung. Es empfiehlt sich, bald damit zu beginnen, damit es gar nicht erst zu unnötigem Zeitdruck kommt.
Der Dezember ist in vielen Unternehmen ein besonders arbeitsintensiver Monat. Vieles muss koordiniert werden, zum Beispiel offene Urlaubsansprüche, personelle Veränderungen und die letzten Entgeltabrechnungen des Jahres. Gleichzeitig stehen bereits die ersten Anforderungen für das neue Jahr vor der Tür. Ein großer Teil dieser Arbeiten lässt sich bereits jetzt vorbereiten.
Stammdaten und Beschäftigungsverhältnisse überprüfen
Ein zuverlässiger Jahresabschluss beginnt mit vollständigen und aktuellen Mitarbeiterdaten. Deshalb sollte frühzeitig geprüft werden, ob sämtliche Veränderungen korrekt erfasst wurden. Dazu gehören vor allem Ein- und Austritte, Gehaltsanpassungen, Änderungen der Arbeitszeit sowie längere Fehlzeiten. Auch Veränderungen beim Krankenversicherungsstatus oder bei der betrieblichen Altersversorgung können Auswirkungen auf die Abrechnung haben. Außerdem sollten offene Fragen zu Elternzeit, Mutterschutz, Krankengeldbezug oder unbezahlten Fehlzeiten vor der letzten Abrechnung geklärt sein.
Besondere Aufmerksamkeit verdienen Beschäftigte, deren regelmäßiges Jahresarbeitsentgelt in der Nähe der Jahresarbeitsentgeltgrenze (JAEG) liegt. Hier ist zu prüfen, ob sich zum Jahreswechsel der Krankenversicherungsstatus verändert. Übersteigt das regelmäßige Jahresarbeitsentgelt die JAEG 2026 und voraussichtlich auch die JAEG 2027, endet die Krankenversicherungspflicht mit Ablauf des Jahres 2026. Umgekehrt kann die Anhebung der JAEG zum 1. Januar 2027 bei bislang privat oder freiwillig Versicherten erneut Versicherungspflicht auslösen.
Sonderzahlungen rechtzeitig einplanen
Weihnachtsgeld, Jahresboni und andere Einmalzahlungen gehören zu den klassischen Fehlerquellen im Jahresendgeschäft. Für die korrekte Abrechnung müssen nicht nur die Höhe und der Auszahlungstermin feststehen, auch die korrekte steuerliche Einordnung und die Berechnung der Sozialversicherungsbeiträge sind entscheidend.
Bei Einmalzahlungen gelten besondere Regeln für die Ermittlung des beitragspflichtigen Entgelts. Werden Sonderzahlungen kurzfristig beschlossen oder erst nachträglich gemeldet, steigt das Risiko fehlerhafter Abrechnungen.
Deshalb sollte frühzeitig feststehen, welche Sonderzahlungen an wen geleistet werden und wann sie zur Auszahlung kommen.
Urlaub, Arbeitszeitkonten und Fehlzeiten abstimmen
Zum Jahresende empfiehlt sich außerdem ein Abgleich der Urlaubs- und Arbeitszeitkonten. Dabei geht es um die Anzahl offener Urlaubstage, um die Übertragung von Ansprüchen auf das neue Jahr und um die notwendigen Hinweise zum drohenden Urlaubsverfall.
Bei Arbeitszeitkonten sind mögliche Ausgleichsregelungen zu beachten. Offene Überstunden, Zeitguthaben und vereinbarte Auszahlungen können Auswirkungen auf die Dezemberabrechnung haben.
Meldepflichten berücksichtigen
Die Jahresmeldungen zur Sozialversicherung für 2026 sind grundsätzlich spätestens bis zum 15. Februar 2027 zu übermitteln. Elektronische Lohnsteuerbescheinigungen müssen grundsätzlich bis Ende Februar des Folgejahres an die Finanzverwaltung übermittelt werden. Hinzu kommt die UV-Jahresmeldung für die gesetzliche Unfallversicherung, die bis zum 16. Februar 2027 zu übermitteln ist.
Prüfung Umlagepflicht U1
Hinzu kommt die Prüfung der U1-Umlagepflicht (Krankheit). Gerade bei Unternehmen mit schwankenden Beschäftigtenzahlen kann sich die Teilnahme am Ausgleichsverfahren zum 1. Januar verändern.
Termine und Zuständigkeiten festlegen
Für einen reibungslosen Jahresabschluss empfiehlt sich ein verbindlicher Zeitplan. Darin sollte festgelegt werden, bis wann Gehaltsänderungen, Sonderzahlungen, Fehlzeiten und sonstige abrechnungsrelevante Informationen vorliegen müssen.
Auch die Verantwortlichkeiten sollten eindeutig geregelt sein. Das gilt besonders dann, wenn externe Dienstleister in die Entgeltabrechnung eingebunden sind.
Ein professioneller Payroll-Outsourcing-Partner wie die Lohnexperte AG unterstützt Unternehmen dabei, gesetzliche Anforderungen im Blick zu behalten und die notwendigen Informationen rechtzeitig zusammenzuführen.
Das Wichtigste in Kürze
Ein erfolgreicher Jahresabschluss für die Lohnabrechnung beginnt bereits im Herbst mit der Prüfung von Stammdaten, Sonderzahlungen, Fehlzeiten und Meldepflichten. Klare Abläufe und eine frühzeitige Abstimmung verhindern unnötigen Stress und reduzieren das Risiko teurer Abrechnungsfehler.
Weihnachtsfeier 2026
Wie viel darf der Arbeitgeber steuerfrei ausgeben?
Eine Weihnachtsfeier soll Freude machen und den Zusammenhalt stärken. Doch für Arbeitgeber gibt es steuerliche Spielregeln.
Viele Unternehmen möchten sich zum Jahresende bei ihren Mitarbeitern mit einer Weihnachtsfeier bedanken. Arbeitgeber sollten hier bereits bei der Planung einige grundlegende Regeln beachten, damit aus der gut gemeinten Einladung keine unerwartete steuerliche Belastung wird.
110 Euro sind steuerfrei
Für bis zu zwei begünstigte Betriebsveranstaltungen im Kalenderjahr können Arbeitgeber ihren Mitarbeitern jeweils Leistungen im Wert von bis zu 110 Euro je teilnehmendem Mitarbeiter steuerfrei gewähren, wenn die Teilnahme grundsätzlich allen Mitarbeitern des Unternehmens oder eines abgrenzbaren Betriebsteils offensteht.
Welche Kosten müssen berücksichtigt werden?
Bei der Berechnung sind grundsätzlich sämtliche Aufwendungen des Arbeitgebers einzubeziehen, die mit der Betriebsveranstaltung zusammenhängen und die er gegenüber Dritten aufwendet (einschließlich Umsatzsteuer).
Dazu zählen unter anderem:
- Speisen und Getränke
- Raummiete und Dekoration
- Musik, Künstler und Unterhaltungsprogramm
- Kosten für die Organisation und den äußeren Rahmen (z. B. Eventagentur)
- Geschenke, die im Rahmen der Feier überreicht werden
Rechnerische Selbstkosten des Arbeitgebers bleiben außer Ansatz, zum Beispiel anteilige eigene Personalkosten für die Vorbereitung.
Hinweis:
Die Gesamtkosten werden grundsätzlich auf die tatsächlich anwesenden Teilnehmer verteilt. Wer eingeladen wurde, aber nicht erscheint, wird bei dieser Verteilung nicht mitgezählt. Sagen mehrere Mitarbeiter kurzfristig ab, verteilen sich dieselben Fixkosten auf weniger Personen.
Was gilt für Begleitpersonen?
Begleitpersonen dürfen selbstverständlich an einer Weihnachtsfeier teilnehmen. Steuerlich werden die Kosten für die Begleitperson dem jeweiligen Mitarbeiter zugerechnet, einen zusätzlichen Freibetrag von 110 Euro erhält der Partner nicht.
Eine sorgfältige Teilnehmerliste ist deshalb unerlässlich.
Was passiert bei mehr als zwei Betriebsveranstaltungen?
Der Freibetrag gilt für höchstens zwei Betriebsveranstaltungen pro Kalenderjahr und Mitarbeiter. Veranstaltet ein Unternehmen beispielsweise ein Sommerfest, einen Betriebsausflug und eine Weihnachtsfeier, kann der Freibetrag nur für zwei dieser Veranstaltungen berücksichtigt werden. Der Arbeitgeber kann wählen, für welche zwei Veranstaltungen er den Freibetrag anwendet. Die Zuwendungen anlässlich der dritten Veranstaltung sind in voller Höhe steuerpflichtig.
Pauschalversteuerung kann sinnvoll sein
Überschreiten die Aufwendungen den Freibetrag, kann der Arbeitgeber die steuerpflichtigen Beträge bei Vorliegen der gesetzlichen Voraussetzungen mit 25 Prozent pauschal versteuern. Voraussetzung ist unter anderem, dass die Veranstaltung allen Beschäftigten des Betriebs oder eines Betriebsteils offensteht. Damit müssen die Mitarbeiter den geldwerten Vorteil nicht selbst versteuern. Zudem können die entsprechenden Zuwendungen bei ordnungsgemäßer und rechtzeitiger Pauschalversteuerung auch sozialversicherungsfrei bleiben.
Das Wichtigste in Kürze
Für bis zu zwei Betriebsveranstaltungen pro Jahr gilt grundsätzlich ein Freibetrag von jeweils 110 Euro pro teilnehmendem Mitarbeiter, wobei auch die Kosten für Begleitpersonen berücksichtigt werden müssen. Übersteigende Beträge können unter den gesetzlichen Voraussetzungen mit 25 Prozent pauschal versteuert werden.
Weihnachtsgeld & Co.
Einmalzahlungen richtig abrechnen
Einmalzahlungen wie das Weihnachtsgeld sind für viele Mitarbeiter ein willkommener Zusatzverdienst. Für Arbeitgeber bringt ihre Abrechnung allerdings einige Besonderheiten bei Lohnsteuer und Sozialversicherung mit sich.
Laufender Arbeitslohn oder Einmalzahlung?
Zu den laufenden Bezügen gehören insbesondere das regelmäßige Monatsgehalt, fortlaufend gewährte Zulagen sowie übliche Überstundenvergütungen.
Weihnachtsgeld, Urlaubsgeld, Jahresboni und einmalige Erfolgsprämien werden dagegen in der Regel als sonstige Bezüge im Steuerrecht beziehungsweise als einmalig gezahltes Arbeitsentgelt in der Sozialversicherung behandelt.
Entscheidend ist nicht allein die Bezeichnung der Zahlung, sondern ihr tatsächlicher Charakter. Eine monatlich gezahlte, laufende Leistungszulage wird beispielsweise anders behandelt als ein einmal jährlich ausgezahlter Erfolgsbonus. Diese Unterscheidung beeinflusst sowohl die Berechnung der Lohnsteuer als auch die Sozialversicherungsbeiträge.
Wie wird die Lohnsteuer berechnet?
Bei laufendem Monatslohn wird das regelmäßige Entgelt für die Lohnsteuerberechnung grundsätzlich auf einen Jahresbetrag hochgerechnet.
Bei einem sonstigen Bezug erfolgt dagegen eine besondere Jahresbetrachtung.
Vereinfacht dargestellt ermittelt die Payroll zunächst die voraussichtliche Jahreslohnsteuer ohne die Sonderzahlung. Anschließend wird die Jahreslohnsteuer unter Einbeziehung des zusätzlichen Betrags berechnet. Die Differenz ergibt grundsätzlich die Lohnsteuer auf den sonstigen Bezug.
Deshalb kann der Steuerabzug auf einen Jahresbonus vergleichsweise hoch erscheinen. Das bedeutet allerdings nicht, dass Sonderzahlungen einem grundsätzlich höheren Steuersatz unterliegen. Vielmehr wird die zusätzliche Zahlung im Rahmen des progressiven Einkommensteuertarifs berücksichtigt.
Besonderheiten bei der Sozialversicherung
Auch bei der Sozialversicherung gelten für Einmalzahlungen besondere Regeln.
Hier ist insbesondere die sogenannte anteilige Jahresbeitragsbemessungsgrenze zu beachten. Sie bestimmt, bis zu welcher Höhe eine Sonderzahlung noch der Beitragspflicht unterliegt. Dabei werden die maßgeblichen Sozialversicherungstage und die bereits beitragspflichtigen Entgelte des laufenden Kalenderjahres berücksichtigt.
Ein Mitarbeiter, der regelmäßig deutlich unterhalb der Beitragsbemessungsgrenze verdient, muss deshalb für eine Sonderzahlung häufig die entsprechenden Sozialversicherungsbeiträge entrichten. Bei einem sehr gut verdienenden Mitarbeiter kann die Einmalzahlung dagegen ganz oder teilweise beitragsfrei bleiben, wenn die maßgeblichen Beitragsbemessungsgrenzen bereits ausgeschöpft sind. Die Prüfung erfolgt getrennt nach den jeweiligen Versicherungszweigen.
Die Märzklausel
Eine weitere Besonderheit betrifft Einmalzahlungen in den ersten drei Monaten eines Kalenderjahres. Unter bestimmten Voraussetzungen müssen diese sozialversicherungsrechtlich dem Vorjahr zugeordnet werden. Das ist die sogenannte Märzklausel.
Sie kommt insbesondere dann zum Tragen, wenn die Einmalzahlung zwischen Januar und März erfolgt, bereits im Vorjahr ein Beschäftigungsverhältnis bei demselben Arbeitgeber bestand und die maßgeblichen beitragsrechtlichen Grenzen überschritten werden. Ein Bonus, der erst im Februar 2027 ausgezahlt wird, kann deshalb sozialversicherungsrechtlich noch dem Jahr 2026 zuzuordnen sein.
Steuerlich bleibt dagegen grundsätzlich das Jahr des Zuflusses maßgebend.
Sonderzahlungen frühzeitig abstimmen
Unternehmen sollten vor der Auszahlung klären, welche Mitarbeiter anspruchsberechtigt sind, wie hoch die Zahlungen ausfallen und wann sie abgerechnet werden sollen. Ebenso empfiehlt sich eine Prüfung der arbeitsvertraglichen und tariflichen Grundlagen sowie möglicher Besonderheiten bei Beschäftigungsbeginn, Austritt oder längeren Fehlzeiten.
Die Lohnexperte AG unterstützt Arbeitgeber bei der korrekten steuer- und sozialversicherungsrechtlichen Behandlung von Sonderzahlungen. So bleibt die gut gemeinte Zusatzvergütung auch abrechnungstechnisch korrekt.
Das Wichtigste in Kürze
Weihnachtsgeld und andere Einmalzahlungen unterliegen besonderen Berechnungsregeln für Lohnsteuer und Sozialversicherung. Entscheidend sind die richtige Einordnung, die anteiligen Beitragsbemessungsgrenzen und eine rechtzeitige Abstimmung mit der Lohnabrechnung.
Betriebliche Altersversorgung
Wichtige Prüfungen vor dem Jahresende
Die betriebliche Altersversorgung ist ein wichtiger Bestandteil der Mitarbeitervergütung. Zum Jahresende sollte grundsätzlich kontrolliert werden, ob Entgeltumwandlung, Arbeitgeberzuschüsse und steuerliche Freibeträge korrekt berücksichtigt wurden.
Die betriebliche Altersversorgung (bAV) gehört für viele Unternehmen längst zum festen Bestandteil der Vergütungspolitik. Mitarbeiter bauen darüber eine zusätzliche Altersvorsorge auf, häufig finanziert durch Entgeltumwandlung und Zuschüsse des Arbeitgebers. In der laufenden Lohnabrechnung kann das Thema dennoch leicht in den Hintergrund geraten. Einmal eingerichtet, werden die vereinbarten Beiträge häufig Monat für Monat fortgeführt. Gerade zum Jahresende empfiehlt sich jedoch eine systematische Überprüfung.
Welche Steuerfreibeträge gelten 2026?
Für Beiträge an eine Direktversicherung, Pensionskasse oder einen Pensionsfonds gilt bei Erfüllung der gesetzlichen Voraussetzungen die Steuerfreiheit nach § 3 Nr. 63 des Einkommensteuergesetzes (EStG).
Im Jahr 2026 können hierfür grundsätzlich Beiträge bis zu acht Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung steuerfrei bleiben. Bei einer jährlichen Beitragsbemessungsgrenze von 101.400 Euro entspricht dies einem steuerfreien Höchstbetrag von 8.112 Euro im Jahr.
In der Sozialversicherung liegt die Grenze allerdings niedriger. Hier können grundsätzlich nur Beiträge bis zu vier Prozent der Beitragsbemessungsgrenze beitragsfrei bleiben. Das entspricht 2026 einem Höchstbetrag von 4.056 Euro jährlich. Wird ein Beitrag steuerfrei behandelt, ist dieser folglich nicht automatisch auch sozialversicherungsfrei.
Der Arbeitgeberzuschuss
Ein weiterer Prüfpunkt ist der gesetzlich vorgeschriebene Arbeitgeberzuschuss bei Entgeltumwandlung. Bei den begünstigten Durchführungswegen muss der Arbeitgeber grundsätzlich 15 Prozent des umgewandelten Entgelts zusätzlich zur Altersversorgung leisten, soweit er durch die Entgeltumwandlung Sozialversicherungsbeiträge einspart. Fällt die tatsächliche Sozialversicherungsersparnis geringer aus, ist die gesetzliche Zuschusspflicht entsprechend begrenzt.
Auch tarifvertragliche Sonderregelungen können bei der Beurteilung eine Rolle spielen. Es sollte geprüft werden, ob die Zuschüsse korrekt berechnet und tatsächlich an den Versorgungsträger abgeführt wurden.
Bestehende Verträge und Veränderungen
Nicht jede Form der betrieblichen Altersversorgung unterliegt denselben steuerlichen Regeln. Gerade bei älteren Verträgen oder anderen Durchführungswegen können abweichende Bestimmungen gelten. Bestehende Versorgungszusagen sollten deshalb nicht pauschal nach den Regeln für neuere Direktversicherungen behandelt werden.
Auch Änderungen im Beschäftigungsverhältnis können relevant sein.
Bei längeren unbezahlten Fehlzeiten, Elternzeit, einem Arbeitgeberwechsel oder dem Ausscheiden eines Mitarbeiters ist zu prüfen, wie die Beiträge weitergeführt oder angepasst werden. Ebenso sollten Beitragserhöhungen und individuelle Vereinbarungen rechtzeitig mit der Lohnabrechnung abgestimmt werden.
Das Wichtigste in Kürze
Für die betriebliche Altersversorgung gelten 2026 unterschiedliche Grenzen für Steuer- und Sozialversicherungsfreiheit: grundsätzlich 8.112 Euro bzw. 4.056 Euro jährlich. Arbeitgeber sollten vor dem Jahreswechsel außerdem bestehende Verträge, Entgeltumwandlungen und verpflichtende Arbeitgeberzuschüsse überprüfen.
U1-Umlage
Wird Ihr Unternehmen zum Jahreswechsel umlagepflichtig?
Ob ein Unternehmen am U1-Umlageverfahren teilnehmen muss, hängt von seiner Beschäftigtenzahl ab. Gerade bei wachsenden oder schrumpfenden Betrieben kann sich die Umlagepflicht zum 1. Januar ändern. Eine frühzeitige Überprüfung lohnt sich.
Die U1-Umlage gehört zu den weniger bekannten, aber durchaus wichtigen Bestandteilen der Entgeltabrechnung. Sie dient dazu, kleinere Arbeitgeber finanziell zu entlasten, wenn sie ihren Mitarbeitern im Krankheitsfall das Arbeitsentgelt fortzahlen müssen.
Ob ein Unternehmen am U1-Verfahren teilnimmt, wird grundsätzlich für jedes Kalenderjahr neu festgestellt. Maßgeblich sind dabei die Zahl der Beschäftigten im vorangegangenen Kalenderjahr und besondere Regeln zur Anrechnung einzelner Mitarbeiter.
Welche Unternehmen sind U1-umlagepflichtig?
Am U1-Ausgleichsverfahren nehmen grundsätzlich Arbeitgeber teil, die regelmäßig nicht mehr als 30 anrechenbare Beschäftigte haben. Bei Unternehmen, die während des gesamten Vorjahres bestanden haben, gilt folgende Regel:
Wurden im Jahr 2026 an mindestens acht Monatsersten nicht mehr als 30 anrechenbare Mitarbeiter beschäftigt, nimmt das Unternehmen grundsätzlich im Jahr 2027 am U1-Verfahren teil. Die acht Monate müssen dabei nicht unmittelbar aufeinanderfolgen.
Nicht jeder Mitarbeiter zählt voll
Bei der Berechnung der Beschäftigtenzahl werden Teilzeitkräfte abhängig von ihrer regelmäßigen wöchentlichen Arbeitszeit anteilig berücksichtigt.
Es gelten folgende Faktoren:
- Bis zu 10 Wochenstunden: 0,25
- Mehr als 10 bis zu 20 Wochenstunden: 0,5
- Mehr als 20 bis zu 30 Wochenstunden: 0,75
- Mehr als 30 Wochenstunden: 1,0
Auszubildende (einschließlich Volontären und Praktikanten) sowie schwerbehinderte Menschen im Sinne des Sozialgesetzbuchs IX und ihnen Gleichgestellte bleiben bei der Ermittlung der maßgeblichen Beschäftigtenzahl unberücksichtigt. Ebenfalls nicht mitgezählt werden unter anderem Wehrdienstleistende, Bezieher von Vorruhestandsgeld, Heimarbeiter, Teilnehmer an einem Freiwilligendienst sowie Beschäftigte in Elternzeit ohne Entgelt.
Ein Unternehmen mit 35 Personen auf der Gehaltsliste kann deshalb durchaus unterhalb der maßgeblichen Grenze von 30 anrechenbaren Beschäftigten liegen.
Gerade in Betrieben mit vielen Teilzeitkräften ist eine genaue Berechnung unerlässlich.
Was gilt bei Unternehmensgründungen?
Für Unternehmen, die erst im Laufe des Jahres 2026 gegründet wurden, kommt es darauf an, ob während der überwiegenden Zahl der Kalendermonate seit der Gründung nicht mehr als 30 anrechenbare Mitarbeiter beschäftigt wurden.
Wird ein Unternehmen erst 2027 gegründet, muss die voraussichtliche Beschäftigtenzahl für das neue Kalenderjahr sorgfältig geschätzt werden.
Eine einmal getroffene Feststellung gilt grundsätzlich für das gesamte Kalenderjahr, auch wenn sich die tatsächliche Mitarbeiterzahl später verändert.
Welche Vorteile bringt die U1-Umlage?
Wenn Unternehmen am U1-Verfahren teilnehmen, zahlen sie Umlagebeiträge an die zuständigen Krankenkassen/Einzugsstellen. Im Gegenzug erhalten sie bei krankheitsbedingter Entgeltfortzahlung einen Teil ihrer Aufwendungen erstattet.
Die Höhe der Erstattung richtet sich nach den jeweiligen Satzungsregelungen und gewählten Erstattungssätzen der Krankenkasse.
Auch die Umlagesätze sind nicht bei allen Krankenkassen identisch.
Die U1-Umlage wird allein vom Arbeitgeber finanziert. Ihre Berechnungsgrundlage ist grundsätzlich das umlagepflichtige laufende Arbeitsentgelt bis zur maßgeblichen Beitragsbemessungsgrenze der Rentenversicherung. Einmalzahlungen wie Weihnachtsgeld oder Jahresboni bleiben bei der Berechnung der U1-Umlage außer Betracht.
Wann entfällt die Umlagepflicht?
Wenn ein Unternehmen wächst und die maßgebliche Beschäftigtengrenze im Vorjahr an mehr als vier Monatsersten überschreitet, nimmt es im folgenden Kalenderjahr nicht mehr am U1-Verfahren teil. Dann entfallen ab dem Jahreswechsel grundsätzlich sowohl die Umlagebeiträge als auch der Anspruch auf U1-Erstattungen. Die Teilnahme am U2-Verfahren (Mutterschaftsaufwendungen) bleibt davon unberührt, sie gilt für alle Arbeitgeber unabhängig von der Beschäftigtenzahl.
Jetzt die Beschäftigtenzahlen für 2026 überprüfen
Unternehmen sollten bereits jetzt die maßgeblichen Beschäftigtenzahlen der einzelnen Monate zusammenstellen. Dabei sind Teilzeitbeschäftigung, Ausbildungsverhältnisse und die übrigen Anrechnungsregeln zu berücksichtigen. Die endgültige Feststellung für 2027 erfolgt auf Grundlage der maßgeblichen Verhältnisse des gesamten Jahres 2026.
Ist die Teilnahme am U1-Verfahren geklärt, müssen die entsprechenden Umlagesätze und Abrechnungseinstellungen für das neue Jahr berücksichtigt werden.
Das Wichtigste in Kürze
Ob ein Unternehmen 2027 am U1-Verfahren teilnimmt, hängt grundsätzlich von seiner anrechenbaren Beschäftigtenzahl im Jahr 2026 ab. Eine rechtzeitige Überprüfung verhindert Fehler bei den Umlagebeiträgen und sichert mögliche Erstattungsansprüche bei krankheitsbedingter Entgeltfortzahlung.
Letzte Aktualisierung: von Markus Matt
Die Inhalte dieser Website dienen ausschließlich zur unverbindlichen Information und stellen keine rechtliche Beratung dar. Sie können eine individuelle und verbindliche Rechtsberatung nicht ersetzen, insbesondere im Hinblick auf spezifische individuelle Sachverhalte. Alle bereitgestellten Informationen erfolgen daher ohne Gewähr für Richtigkeit, Vollständigkeit und Aktualität.
Lohnexperte-Wissen für Ihr Knowhow
Aktuelle News zu Lohn & Gehalt, praktische Tipps und Updates zu unseren Services – direkt in Ihrem Postfach.
Fachinformationen kostenlos abonnieren.